La quiebra de Lehman Brothers (2008): el colapso que agravó la crisis financiera mundial
Lehman Brothers se acogió al Capítulo 11 el 15 de septiembre de 2008 con 639.000 millones en activos. Causas, cifras e impacto en la crisis.
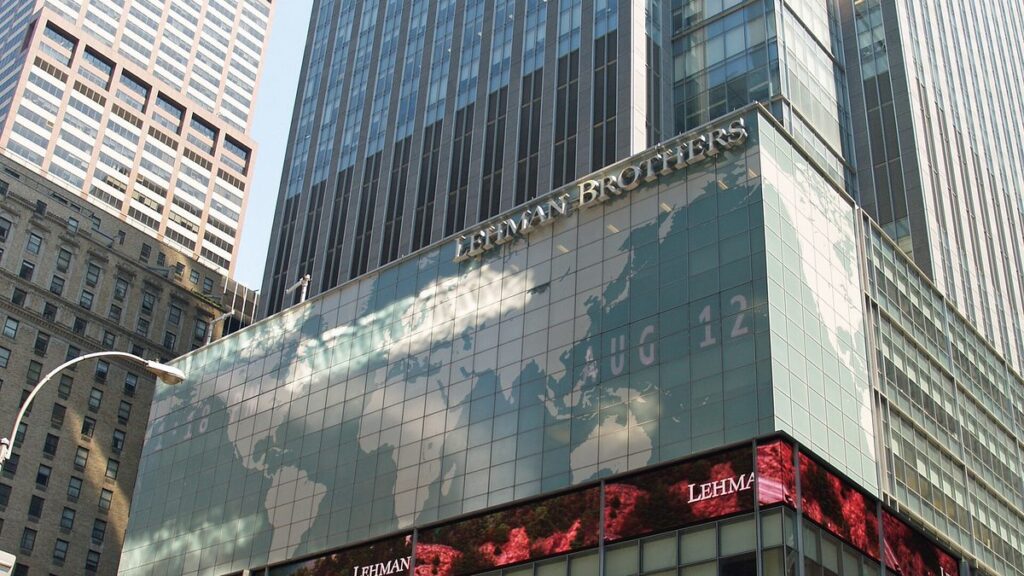
- Empresa
- Lehman Brothers Holdings Inc. (LBHI)
- Origen
- 1844 · Montgomery, Alabama
- Sede al colapsar
- Nueva York, Estados Unidos
- Director ejecutivo
- Richard S. Fuld Jr.
- Sector
- Banca de inversión y servicios financieros
- Solicitud de quiebra
- 15 septiembre 2008 · Capítulo 11
- Activos declarados
- 639.000 millones USD
- Deudas declaradas
- 613.000 millones USD
- Tribunal
- Distrito Sur de Nueva York
- Efectividad del plan
- 6 marzo 2012
Qué pasó, en breve
Lehman había pasado de un negocio comercial del siglo XIX a convertirse en uno de los grandes bancos de inversión de Wall Street. Durante el auge inmobiliario estadounidense incrementó su exposición a hipotecas, productos titulizados y activos vinculados al sector inmobiliario. La estrategia ofrecía ingresos en tiempos de expansión, pero dejó a la empresa muy expuesta a caídas en el precio de esos activos y a la renovación constante de financiación de corto plazo.36
Cuando se deterioró el mercado hipotecario, los inversores exigieron más garantías y cuestionaron la valoración de activos difíciles de vender. Lehman comunicó una pérdida neta de 2.800 millones de dólares para el segundo trimestre fiscal de 2008 y otra pérdida preliminar de unos 3.900 millones en el tercero. La desconfianza aumentó hasta impedir una solución de financiación o adquisición antes de la apertura de los mercados el lunes 15 de septiembre.4910
El fin de semana anterior, autoridades y representantes del sector financiero estudiaron posibles operaciones privadas. Las autoridades estadounidenses sostuvieron posteriormente que no existía una base legal ni garantías suficientes para conceder un préstamo de emergencia de la magnitud requerida. La explicación institucional no elimina el debate histórico sobre las decisiones adoptadas y sus alternativas.4514
Cómo funcionaba el riesgo
Apalancamiento. El crecimiento del balance mediante endeudamiento hizo a Lehman vulnerable a variaciones relativamente pequeñas en el valor de sus activos. Los 639.000 millones de activos y 613.000 millones de deudas consignados en la solicitud de 2008 no representan por sí solos una auditoría definitiva del valor recuperable de su patrimonio.13
Financiación a corto plazo. Una parte relevante de sus operaciones dependía de los mercados de recompra o repos: financiación garantizada mediante valores. Ante una retirada de contrapartes o exigencias adicionales de colateral, los problemas de liquidez podían acelerarse aun cuando la empresa registrara activos contables cuantiosos.56
Operaciones «Repo 105». El examinador judicial identificó operaciones de recompra que, mediante un tratamiento contable como ventas, permitían reducir temporalmente el balance presentado al cierre de determinados trimestres. Documentó una reducción aproximada de 49.100 millones de dólares en el segundo trimestre de 2008. Su informe expuso posibles fundamentos de reclamaciones por información engañosa, pero esa conclusión investigadora no equivale a una sentencia penal firme contra cada directivo.56
Cronología
Henry Lehman abre un pequeño comercio en Alabama; sus hermanos se incorporarán posteriormente. La firma evoluciona durante décadas hacia los mercados financieros.
Lehman Brothers inicia una nueva etapa como firma independiente tras su separación de American Express.
La firma amplía su actividad vinculada a hipotecas, titulización y activos inmobiliarios en un entorno de crédito abundante.
La crisis de las hipotecas de alto riesgo altera las valoraciones de activos y dificulta la financiación de intermediarios financieros.
La crisis y rescate de Bear Stearns evidencian la vulnerabilidad de los bancos de inversión financiados a corto plazo.
Lehman anticipa y confirma una pérdida neta de 2.800 millones de dólares en su segundo trimestre fiscal.9
La presión sobre la liquidez y la confianza se intensifica; se exploran alternativas de venta, recapitalización y reducción de activos.45
La firma comunica de forma anticipada una pérdida neta aproximada de 3.900 millones de dólares en el tercer trimestre.10
Negociaciones de emergencia con autoridades y potenciales compradores; no se concreta un rescate privado suficientemente viable.414
Lehman Brothers Holdings Inc. presenta solicitud voluntaria de protección concursal bajo el Capítulo 11 ante el Tribunal de Quiebras del Distrito Sur de Nueva York.12
Lehman Brothers International (Europe) entra en administración en Reino Unido; se abren procedimientos diferenciados entre jurisdicciones.3
La SEC anuncia la aprobación judicial de la venta de gran parte del negocio estadounidense de intermediación a Barclays.8
El examinador judicial Anton Valukas investiga operaciones, cuentas, liquidez y posibles fundamentos para demandas; su informe se publica en 2010.6
El tribunal confirma el plan de reorganización y distribución de LBHI.11
El plan entra en vigor; LBHI sale formalmente del Capítulo 11 para continuar la realización de activos y distribución a acreedores.11
SIPC anuncia el cierre judicial de la liquidación de Lehman Brothers Inc. (LBI), una entidad distinta de la matriz LBHI.12
Persisten informes y tareas de distribución vinculados al patrimonio y fideicomiso de LBHI; la salida del Capítulo 11 no supuso el cobro íntegro e inmediato de todas las reclamaciones.16
Las cifras y sus límites
Las cantidades que siguen corresponden a conceptos, entidades o momentos diferentes. Su lectura requiere distinguir valor contable, deuda declarada, pérdidas trimestrales y recuperación concursal.
| Magnitud | Dato documentado | Precaución |
|---|---|---|
| Activos de LBHI | 639.000 millones USD13 | Importe consignado en la solicitud basado en información anterior al colapso; no es dinero líquido ni el resultado final de la liquidación. |
| Deudas de LBHI | 613.000 millones USD13 | Pasivos declarados en la documentación de presentación; las reclamaciones admitidas pueden diferir. |
| Pérdida neta, 2.º trimestre 2008 | 2.800 millones USD9 | Resultado de un trimestre, no el tamaño de la bancarrota. |
| Pérdida neta, 3.º trimestre 2008 | ≈ 3.900 millones USD10 | Dato anticipado/preliminar divulgado poco antes de la solicitud. |
| Repo 105 | ≈ 49.100 millones USD6 | Reducción temporal de balance señalada para un trimestre; no debe describirse directamente como 49.100 millones de dólares robados. |
| Clientes de LBI | Más de 111.000; recuperación del 100 % de reclamaciones de clientes elegibles1213 | Corresponde a la filial intermediaria bajo SIPA, no al conjunto de acreedores de LBHI. |
| Acreedores generales no garantizados de LBI | Recuperación base de 41,2841 %1213 | La tasa puede variar por pagos suplementarios y no representa la recuperación de todos los acreedores de todo el grupo. |
El desenlace judicial y financiero
La matriz (LBHI). La presentación bajo el Capítulo 11 permitió gestionar la masa de activos y pasivos mediante un procedimiento supervisado por el tribunal. El 6 de diciembre de 2011 se confirmó el plan de reorganización y, el 6 de marzo de 2012, este entró en vigor. La salida formal del Capítulo 11 abrió una etapa prolongada de cobro y distribución, no un retorno de Lehman a su negocio histórico.1115
La filial de intermediación (LBI). Su liquidación especial se orientó a devolver activos y proteger reclamaciones de clientes. SIPC anunció el cierre del procedimiento en septiembre de 2022, indicando recuperaciones del 100 % para reclamaciones de clientes elegibles y un porcentaje sustancialmente menor para los acreedores generales sin garantía. Son procedimientos distintos y requieren estadísticas separadas.1213
Venta de negocios. Barclays adquirió una parte significativa de las operaciones estadounidenses de intermediación de Lehman tras la aprobación judicial de septiembre de 2008. Otras filiales y activos quedaron sujetos a procesos diferentes según la jurisdicción y el tipo de acreedor.38
Investigación de responsabilidades. El informe Valukas de 2010 examinó prácticas contables, gestión de riesgos, préstamos y actuaciones de directivos, auditores y contrapartes. Identificó fundamentos potenciales para determinadas acciones legales; no debe confundirse la existencia de un informe del examinador con una condena penal generalizada por el colapso.46
Qué impacto tuvo fuera de Lehman
La caída elevó abruptamente las dudas sobre qué otras instituciones podían incumplir sus obligaciones. Fondos monetarios, operaciones de financiación mayorista y mercados de derivados sufrieron tensión. La interconexión global transformó una quiebra individual en un episodio de contagio que profundizó una crisis ya existente.714
El caso influyó en el debate regulatorio sobre liquidez, capital, supervisión de grupos financieros, riesgo sistémico y procedimientos para resolver grandes entidades complejas sin paralizar mercados esenciales. Es importante no atribuir a Lehman, de manera exclusiva, la totalidad de la recesión de 2008–2009: las tensiones hipotecarias y crediticias precedieron a su quiebra.314
Qué enseña el caso
- Liquidez y solvencia no son equivalentes. Poseer activos en libros no garantiza disponer de efectivo y garantías cuando vence la financiación.
- La confianza es un factor operativo. En un intermediario muy apalancado, una pérdida de confianza puede convertirse rápidamente en una crisis de liquidez.
- Las prácticas contables merecen escrutinio. Una disminución puntual del balance puede ofrecer una imagen diferente del riesgo económico subyacente.
- Los grupos financieros no quiebran como una sola caja. Cada entidad y jurisdicción puede tener reglas, administradores y recuperaciones diferentes.
- Un evento empresarial puede tener efectos sistémicos. La exposición compartida y las redes de financiación multiplican el impacto de la insolvencia.
Qué está acreditado y qué sigue abierto
La fecha de presentación, las cantidades consignadas, la confirmación del plan, el resultado general del procedimiento SIPA y los hallazgos del examinador están respaldados por documentación primaria. En cambio, una cifra única para «el dinero perdido por Lehman» o para «lo recuperado por todos los acreedores» sería engañosa sin especificar entidad, clase de crédito y fecha de cálculo. Las estimaciones de recuperaciones de LBHI continuaron actualizándose después de su salida formal del Capítulo 11.16111216
Preguntas frecuentes
¿Cuándo quebró Lehman Brothers?
El 15 de septiembre de 2008, cuando Lehman Brothers Holdings se acogió al Capítulo 11 en Nueva York con unos 639.000 millones de dólares en activos declarados.
¿Por qué no se rescató a Lehman Brothers?
Las autoridades estadounidenses sostuvieron después que no había base legal ni garantías suficientes para un préstamo de emergencia de esa magnitud. La decisión sigue siendo objeto de debate.
¿Es lo mismo la quiebra de la matriz y la de su sociedad de valores?
No. La matriz LBHI se tramitó en el Capítulo 11, mientras que la sociedad de valores Lehman Brothers Inc. se liquidó bajo la ley de protección de inversores SIPA. Sus cifras no deben sumarse.
Fuentes
- SEC, solicitud inicial de bancarrota de LBHI (15 sep. 2008). Consultar fuente
- SEC, formulario 8-K confirmando la solicitud del Capítulo 11. Consultar fuente
- U.S. Government Accountability Office (2011), Bankruptcy: Complex Financial Institutions and International Coordination Pose Challenges (GAO-11-707). Consultar fuente
- SEC (2010), Testimony Concerning the Lehman Brothers Examiner’s Report. Consultar fuente
- Reserva Federal, Bernanke (2010), Lessons from the Failure of Lehman Brothers. Consultar fuente
- Anton R. Valukas (2010), Examiner’s Report, informe del examinador judicial. Consultar fuente
- Federal Reserve Bank of New York (2019), Creditor Recovery in Lehman’s Bankruptcy. Consultar fuente
- SEC (20 sep. 2008), aprobación de la operación de Barclays. Consultar fuente
- SEC (16 jun. 2008), resultados del segundo trimestre de Lehman. Consultar fuente
- Archivo Financial Crisis Inquiry Commission (FCIC), cronología y documentos Lehman. Consultar fuente
- SEC, anuncio de efectividad del plan del Capítulo 11 (6 mar. 2012). Consultar fuente
- SIPC (28 sep. 2022), cierre de la liquidación de Lehman Brothers Inc. Consultar fuente
- SIPC, informe final de la liquidación de LBI, 2022. Consultar fuente
- Federal Reserve History, Support for Specific Institutions. Consultar fuente
- SEC, declaración explicativa del plan de reestructuración. Consultar fuente
- SEC, informe financiero del fideicomiso LBHI (2025). Consultar fuente
Eduardo Echevarría investiga y documenta los casos de Caso Empresarial. Reconstruye cada quiebra a partir de resoluciones judiciales, publicaciones oficiales y prensa de la época, separa lo probado de lo afirmado y señala las cifras que no cuadran entre fuentes. Para aportar documentos o pedir una corrección, puede escribirle desde la página de contacto.
Caso Empresarial (2026). «La quiebra de Lehman Brothers (2008): el colapso que agravó la crisis financiera mundial». Actualizado el 18 de noviembre de 2026. https://elcasoempresarial.com/quiebras-empresariales/lehman-brothers-quiebra-2008/
Casos relacionados
 2001
Caso Adelag: la quiebra, el convenio con los acreedores y las decisiones judiciales
Caso Adelag, de la quiebra de 2001 al archivo de 2014: convenio con 49 de 62 acreedores, condena prescrita y absolución por quiebra fraudulenta.
≈ 120 M USD pasivo difundido al quebrar
 2013
Pescanova (2013): el concurso de acreedores que destapó un fraude contable multimillonario
El concurso de Pescanova en 2013: una deuda muy superior a la declarada, el convenio de 2014, Nueva Pescanova y las condenas del caso.
≈ 3.674 M € pasivo concursal
 2002
La quiebra de WorldCom (2002): el fraude contable que derrumbó un gigante de telecomunicaciones
WorldCom quebró en 2002 tras registrar gastos como inversiones. El mecanismo del fraude, las cifras, la condena de Ebbers y su salida como MCI.
≈ 107.000 M USD activos declarados en la solicitud de quiebra