Pescanova (2013): el concurso de acreedores que destapó un fraude contable multimillonario
El concurso de Pescanova en 2013: una deuda muy superior a la declarada, el convenio de 2014, Nueva Pescanova y las condenas del caso.
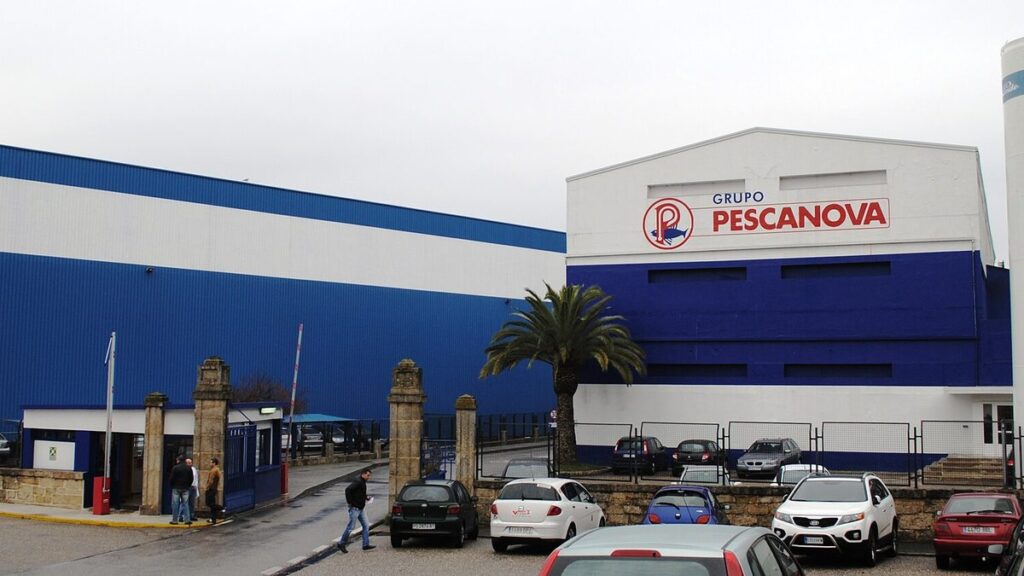
- Empresa
- Pescanova, S.A.
- País / sede
- España · Chapela, Redondela (Pontevedra)
- Fundación
- 23 junio 1960
- Fundador
- José Fernández López
- Presidente durante la crisis
- Manuel Fernández de Sousa-Faro
- Solicitud judicial
- 15 abril 2013
- Declaración de concurso
- 25 abril 2013 · Juzgado Mercantil n.º 1 de Pontevedra
- Pasivo concursal, según Deloitte
- ≈ 3.674 millones €
- Convenio aprobado
- 23 mayo 2014
- Desenlace
- Reestructuración; continuidad operativa en Nueva Pescanova
Qué pasó, en breve
Fundada en Galicia en 1960, Pescanova desarrolló un modelo de pesca industrial, congelación y distribución internacional. Sus operaciones se extendieron a numerosos mercados y la empresa pasó a ser una marca familiar para los consumidores españoles.1011
El 28 de febrero de 2013 comunicó dificultades para formular sus cuentas de 2012. El 1 de marzo recurrió a la protección preconcursal, y el 12 de marzo comunicó a la CNMV discrepancias potencialmente significativas entre sus registros y la deuda bancaria. La cotización bursátil quedó suspendida. El 15 de abril solicitó concurso, que fue declarado el 25 de abril por el Juzgado de lo Mercantil n.º 1 de Pontevedra. Deloitte Advisory asumió la administración concursal.123
Las revisiones de KPMG y Deloitte sacaron a la luz un endeudamiento mucho mayor del comunicado inicialmente. Entre las prácticas examinadas figuraron operaciones de compraventa que servían para obtener financiación y registros que no mostraban fielmente la situación económica. La posterior investigación penal estableció responsabilidades personales por falsedad de cuentas e información financiera.359
En mayo de 2014 se aprobó un convenio con los acreedores y se evitó la liquidación general del negocio. La reorganización societaria desembocó en Nueva Pescanova, que asumió la actividad y activos operativos. El pleito penal tuvo otro calendario: la Audiencia Nacional dictó sentencia en 2020 y el Tribunal Supremo modificó parcialmente las condenas en febrero de 2023.4678
Cronología
Constitución de Pescanova, S.A. en Galicia, promovida por José Fernández López.11
Expansión pesquera, transformación de productos congelados e internacionalización del grupo.10
La compañía reconoce problemas para formular sus cuentas anuales correspondientes a 2012.29
Comunicación preconcursal y primera suspensión bursátil, posteriormente levantada.2
Pescanova comunica discrepancias en la deuda bancaria y la CNMV vuelve a suspender la cotización.12
La empresa anuncia su intención de acudir al concurso de acreedores.12
Solicitud formal de concurso voluntario ante el juzgado mercantil de Pontevedra.1
Deloitte Advisory acepta la designación como administradora concursal.3
Las investigaciones forenses comunican una deuda significativamente superior a la divulgada antes de la crisis.5
El informe concursal de Deloitte estima una masa pasiva de 3.674 millones de euros y una masa activa de 2.007 millones.5
La propuesta de convenio logra adhesiones equivalentes al 63,65 % del pasivo ordinario.6
El juzgado aprueba judicialmente el convenio de acreedores.48
Se articula la reorganización operativa mediante Nueva Pescanova, S.L.810
La Audiencia Nacional dicta sentencia penal por las irregularidades contables y otras conductas investigadas.3
El Tribunal Supremo resuelve los recursos y fija en seis años la pena de prisión del expresidente Fernández de Sousa-Faro, absolviendo a otros acusados de determinadas responsabilidades.7
Pescanova informa a la CNMV de los efectos de la sentencia: multa para la sociedad e indemnizaciones a inversores, sometidas a las reglas del convenio concursal.8
Las cifras, y dónde no cuadran
La distinción entre deuda financiera, masa pasiva concursal, activo y patrimonio neto es esencial. Algunas cifras corresponden a fechas, perímetros y criterios distintos; no son intercambiables.
| Magnitud | Dato documentado | Cómo interpretarlo |
|---|---|---|
| Deuda inicialmente informada | ≈ 1.522 millones €13 | Importe comunicado antes de concluir la revisión; no representa el pasivo concursal definitivo. |
| Deuda revisada por KPMG | ≈ 3.281 millones €13 | Estimación forense intermedia, distinta de la clasificación posterior de créditos concursales. |
| Masa pasiva concursal | ≈ 3.674 millones €5 | Incluye distintas clases de créditos identificadas por Deloitte. |
| Masa activa concursal | ≈ 2.007 millones €5 | Valoración del activo en el informe concursal, no importe recuperable en efectivo. |
| Diferencia pasivo-activo | ≈ 1.667 millones € | Resta aritmética de las dos masas anteriores; no equivale necesariamente a la pérdida final sufrida por los acreedores. |
| Apoyo al convenio | 63,65 % del pasivo ordinario6 | Adhesión de créditos ordinarios a la propuesta; no porcentaje de recuperación. |
| Quitas del convenio | 90 % o 97,5 %, según alternativa14 | Condiciones diferenciadas; deben vincularse a las clases y opciones de acreedores correspondientes. |
| Multa penal a la sociedad | 21.900 €8 | Sanción fijada en 2023, distinta de las indemnizaciones civiles a inversores. |
Por qué se produjo la crisis
Financiación y deuda. El crecimiento y la estructura empresarial generaron necesidades de financiación que los estados financieros divulgados no reflejaban adecuadamente. Al hacerse visibles las discrepancias, se quebró la confianza de entidades financieras y accionistas y se agravó la falta de liquidez.23
Información contable distorsionada. Las investigaciones recogieron operaciones comerciales que actuaban en realidad como vías de financiación, así como tratamientos contables cuestionados. El expediente penal posterior determinó la existencia de falseamientos deliberados de cuentas e información económico-financiera.37
Fallo de controles y de gobierno corporativo. El caso demuestra la dificultad de supervisar estructuras complejas cuando la información sobre endeudamiento, tesorería y operaciones vinculadas no resulta fiable. La posterior absolución penal del auditor externo impide equiparar automáticamente un fallo en la detección con participación dolosa en el fraude.715
El desenlace judicial
Hay que diferenciar el concurso mercantil del procedimiento penal. En la vía concursal, el convenio aprobado en mayo de 2014 permitió reorganizar el negocio y evitar su desmantelamiento general. La creación y capitalización de Nueva Pescanova protegió la continuidad operativa, aunque alteró profundamente la posición de los antiguos accionistas y acreedores.410
En la vía penal, la Audiencia Nacional condenó en 2020 a varios responsables. El Tribunal Supremo, en sentencia de 10 de febrero de 2023, redujo de ocho a seis años la pena de Manuel Fernández de Sousa-Faro, confirmando delitos de falsedad continuada en las cuentas anuales, falseamiento de información económico-financiera y alzamiento de bienes, y absolviéndolo de otras imputaciones. También absolvió al auditor externo Santiago Sañé y a BDO Auditores de la responsabilidad penal que se les había atribuido.715
Según la comunicación remitida por Pescanova a la CNMV, la sentencia impuso a la sociedad una multa de 21.900 euros y responsabilidad indemnizatoria solidaria con el expresidente frente a inversores perjudicados; la compañía advirtió de que el cálculo debía respetar las quitas del convenio concursal.8
Qué dejó en España y en la empresa
La crisis tuvo consecuencias para bancos, proveedores, inversores y empleados de una de las firmas industriales más conocidas de Galicia. La reestructuración preservó una parte sustancial de la actividad empresarial, pero la continuidad de la marca no debe confundirse con la recuperación íntegra del valor de la antigua sociedad ni de las inversiones realizadas por sus accionistas.410
El caso quedó como referencia española de cómo una compañía con operaciones comerciales reales puede sufrir una crisis severa cuando la deuda y la información financiera publicada dejan de ser transparentes. También ilustra que un procedimiento concursal puede salvar una actividad productiva y, simultáneamente, ocasionar fuertes pérdidas a quienes financiaron la estructura anterior.
Qué enseña el caso
- Una marca fuerte no garantiza solvencia. La reputación comercial puede coexistir con un balance insostenible y necesidades urgentes de efectivo.
- Hay que distinguir facturación de caja. Operaciones registradas como ventas pueden no representar actividad comercial genuina si su finalidad es financiar a la empresa.
- El riesgo suele concentrarse en la visibilidad de la deuda. El desglose por sociedades, vencimientos, garantías y partes vinculadas resulta tan importante como el importe consolidado.
- El concurso puede preservar la actividad. Reestructurar pasivos y trasladar operaciones puede permitir la supervivencia del negocio sin salvar la inversión original.
- Responsabilidad penal y errores de supervisión no son equivalentes. La sentencia definitiva debe prevalecer sobre condenas anteriores modificadas en apelación o casación.
Preguntas frecuentes
¿Cuándo entró Pescanova en concurso de acreedores?
Lo solicitó el 15 de abril de 2013 y el Juzgado de lo Mercantil n.º 1 de Pontevedra lo declaró el 25 de abril de 2013, con Deloitte como administración concursal.
¿Pescanova desapareció?
No. Un convenio con los acreedores aprobado en mayo de 2014 evitó la liquidación, y la actividad continuó a través de Nueva Pescanova.
¿Hubo condenas en el caso Pescanova?
Sí. La Audiencia Nacional condenó en 2020 a su antiguo presidente, Manuel Fernández de Sousa-Faro, y el Tribunal Supremo modificó parcialmente las condenas en febrero de 2023.
Fuentes
- CNMV. Informe financiero semestral de Pescanova, con detalle de la suspensión y declaración concursal. Documento oficial.
- Tribunal Supremo. Sentencia 89/2023, de 10 de febrero, antecedentes sobre comunicaciones bursátiles y contabilidad. Texto de la sentencia reproducido por Iberley.
- Audiencia Nacional. Sentencia penal 14/2020, 6 de octubre, caso Pescanova. Texto de la sentencia.
- RTVE. «El Juzgado aprueba el convenio de Pescanova y confirma su salida del concurso», 23 de mayo de 2014. Artículo.
- RTVE. «El 80 % de las ventas de Pescanova en 2011 y 2012 eran ficticias, según el informe de Deloitte», 5 de septiembre de 2013. Artículo con cifras del informe concursal. Nota: el titular resume una conclusión periodística sobre operaciones de la matriz; no debe extrapolarse sin más a todas las ventas consolidadas.
- Pescanova. Cuentas anuales consolidadas 2013; información sobre aprobación y adhesión del convenio. Documento empresarial.
- Agencia EFE. «El Supremo condena a 6 años de cárcel al expresidente de Pescanova», 15 de febrero de 2023. Crónica judicial.
- Pescanova / CNMV. Otra información relevante, 15 de febrero de 2023, sobre la sentencia del Supremo y sus efectos. Comunicación oficial.
- El País. «Pescanova sale del concurso de acreedores», 23 de mayo de 2014. Crónica.
- Nueva Pescanova. «Nuestra historia», historia y transformación empresarial. Web corporativa.
- Poder Judicial. Auto judicial con datos de constitución de Pescanova S.A. y antecedentes. Documento judicial.
- Cinco Días. «Pescanova sigue sin aclarar sus cuentas y pide el concurso de acreedores», 4 de abril de 2013. Crónica.
- Cinco Días. «Deloitte dice al consejo de Pescanova que puede salir este año del concurso», 11 de julio de 2013; recoge la estimación de KPMG. Artículo.
- Pescanova. Información financiera intermedia de 2015, con referencia a las quitas y segregación de pasivos. Reproducción del informe.
- RTVE. «El Supremo condena a seis años de cárcel al expresidente de Pescanova por manipular las cuentas», 15 de febrero de 2023. Resumen de cambios respecto a la sentencia de 2020.
Eduardo Echevarría investiga y documenta los casos de Caso Empresarial. Reconstruye cada quiebra a partir de resoluciones judiciales, publicaciones oficiales y prensa de la época, separa lo probado de lo afirmado y señala las cifras que no cuadran entre fuentes. Para aportar documentos o pedir una corrección, puede escribirle desde la página de contacto.
Caso Empresarial (2026). «Pescanova (2013): el concurso de acreedores que destapó un fraude contable multimillonario». Actualizado el 18 de noviembre de 2026. https://elcasoempresarial.com/quiebras-empresariales/pescanova-concurso-2013/
Casos relacionados
 2002
La quiebra de WorldCom (2002): el fraude contable que derrumbó un gigante de telecomunicaciones
WorldCom quebró en 2002 tras registrar gastos como inversiones. El mecanismo del fraude, las cifras, la condena de Ebbers y su salida como MCI.
≈ 107.000 M USD activos declarados en la solicitud de quiebra
 2001
La quiebra de Enron (2001): cómo un gigante energético ocultó su fragilidad financiera
Cómo Enron ocultó su deuda, por qué se acogió al Capítulo 11 en 2001, quién fue condenado y qué cambió en la auditoría con Sarbanes-Oxley.
≈ 63.400 M USD activos declarados al acogerse al Capítulo 11
 2001
Caso Adelag: la quiebra, el convenio con los acreedores y las decisiones judiciales
Caso Adelag, de la quiebra de 2001 al archivo de 2014: convenio con 49 de 62 acreedores, condena prescrita y absolución por quiebra fraudulenta.
≈ 120 M USD pasivo difundido al quebrar